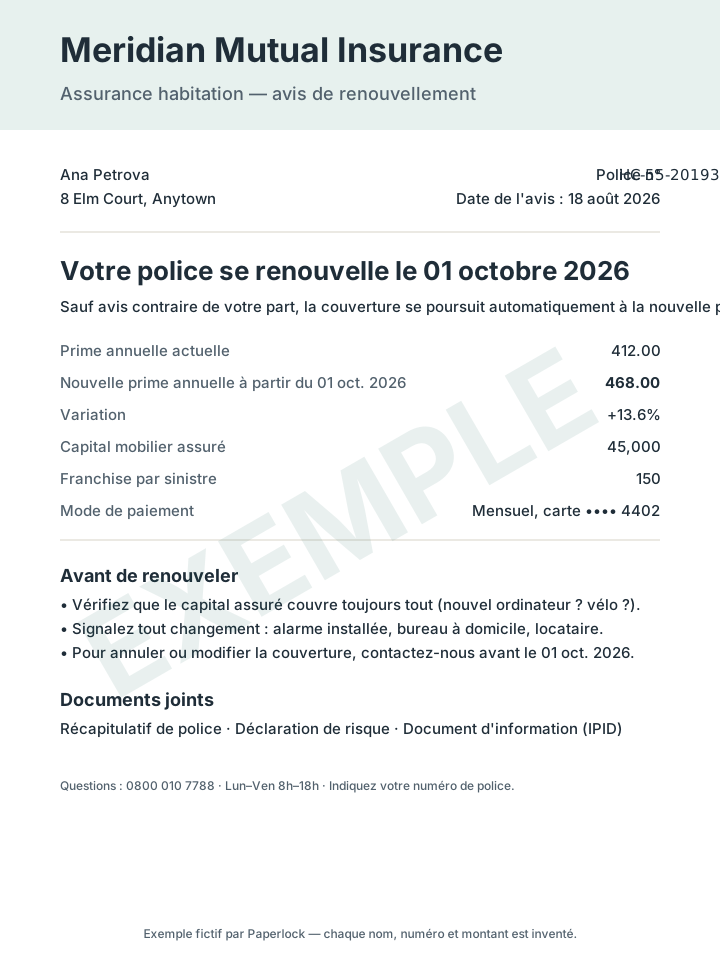
Le modèle est un avis d'échéance pour un contrat multirisque habitation fictif. Les avis d'échéance sont le document le plus « lu une fois » de la maison : ils arrivent quand rien ne va mal, ne demandent aucune action, et fixent tranquillement votre tarif pour l'année suivante. Toute la valeur du document tient dans environ quatre chiffres, et dans le fait qu'il arrive pendant que vous avez encore le temps d'agir.
Les quatre chiffres
| Chiffre | Sur le modèle | Que faire avec |
|---|---|---|
| Date de renouvellement | 01 oct. 2026 | Tout doit être réglé avant cette date |
| Nouvelle prime contre ancienne | 468 contre 412, +13,6 % | Obtenez un devis concurrent ; c'est lui qui dira si la hausse est justifiée |
| Capital assuré | 45 000 | Faites le tour de votre logement et vérifiez que ça couvre toujours ce que vous possédez |
| Franchise | 150 par sinistre | Décidez si une franchise plus élevée pour une prime plus basse vous convient |
Le reste de l'avis n'est que de la référence : le numéro de contrat (la clé de toute conversation avec l'assureur), le moyen de paiement (qui indique si le contrat se renouvellera de lui-même), et la liste des documents joints.
Le piège de la reconduction automatique
La plupart des contrats se renouvellent automatiquement si vous ne faites rien. C'est un avantage quand on oublie, et un coût quand on ne compare jamais. Au Royaume-Uni, les assureurs doivent désormais afficher la prime de l'année précédente à côté de la nouvelle sur l'avis, précisément parce que l'écart entre le tarif nouveau client et le tarif de renouvellement était si important ; le modèle montre les deux côte à côte. Où que vous viviez, l'avis est le seul moment de l'année où la comparaison ne coûte rien. Deux semaines avant la date de renouvellement, demandez un autre devis. Soit vous changez d'assureur, soit vous appelez le vôtre pour lui demander de s'aligner, soit vous apprenez que le prix est juste. Les trois valent mieux que payer sans savoir.
La vérification que personne ne fait : le capital assuré
La prime attire l'attention parce que c'est de l'argent qui sort maintenant. Le capital assuré, c'est de l'argent qui pourrait ne pas arriver plus tard. Les capitaux « contenu » sont souvent fixés au démarrage du contrat et jamais retouchés. Si vous avez depuis acheté un ordinateur portable, un vélo, un appareil photo ou aménagé un bureau à domicile, vous êtes peut-être au-dessus, et de nombreux contrats réduisent chaque indemnisation en proportion de votre sous-assurance. L'avis d'échéance est l'occasion de passer dix minutes à faire le tour avec votre téléphone. Des photos de vos objets de valeur, conservées quelque part en sécurité, constituent aussi la preuve dont un sinistre a besoin ; l' inventaire des documents du foyer a une ligne prévue pour elles.
Que conserver à côté
- Les conditions particulières et le document d'information clé joints à l'avis. Ce sont les conditions réelles ; l'avis n'en est que le résumé.
- Les conditions de l'année précédente. Côte à côte, elles montrent ce qui a changé en dehors du prix.
- Le devis concurrent, même si vous ne l'avez pas retenu. La comparaison de l'an prochain partira de lui.
- Les photos et tickets de caisse des objets de valeur, ainsi que toute correspondance sur des changements (une alarme installée, un locataire, un nouvel emploi à domicile).
Les questions auxquelles ce document répondra
- Quand l'assurance se renouvelle-t-elle, et combien cela coûtera-t-il ?
- Quel est le numéro de contrat ?
- Pour quel montant sommes-nous assurés, et quelle est la franchise ?
- Avons-nous déjà signalé le bureau à domicile ?
La méthode manuelle : photographiez l'avis et les conditions particulières, nommez-les par année et par assureur, et fixez deux rappels au calendrier : deux semaines avant le renouvellement pour comparer, et la date de renouvellement elle-même. Le suivi d'échéances de documents donne par défaut un délai d'alerte de 45 jours pour l'assurance, précisément pour cette raison. La méthode Paperlock : photographiez l'avis dans le coffre ; il lit la date de renouvellement et la prime, le classe avec les années précédentes, et vous rappelle 30 puis 7 jours avant. « Combien avons-nous payé pour l'assurance habitation l'an dernier ? » devient une question avec une réponse et un document en pièce jointe. Le guide sur comment conserver ses documents d'assurance sur son téléphone couvre l'ensemble plus large : contrats, cartes, sinistres.