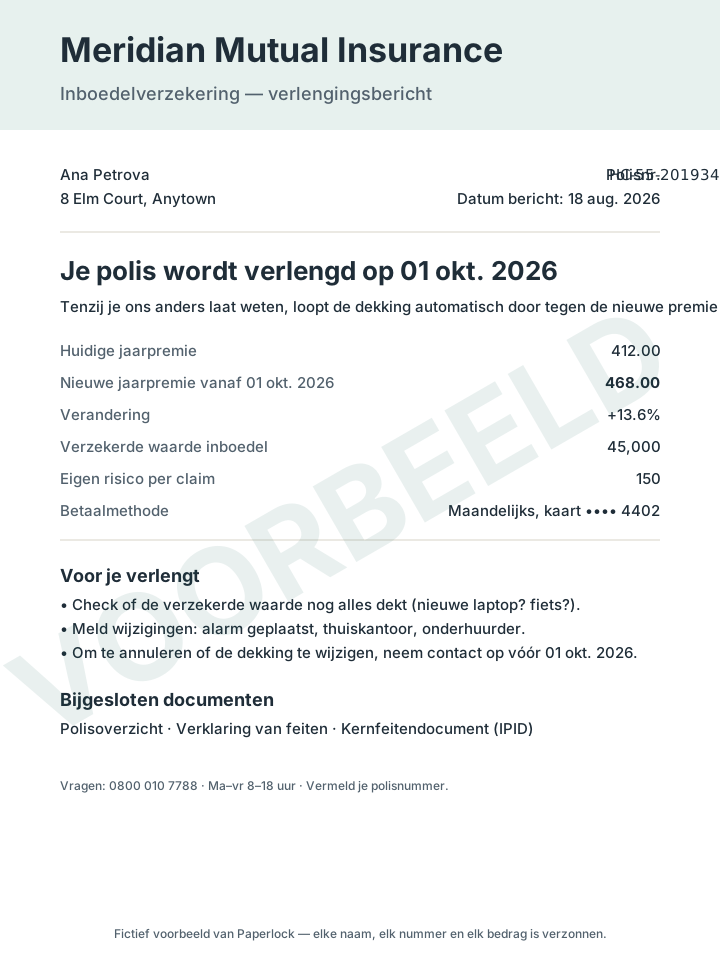
Het voorbeeld is een verlengingsbericht voor een fictieve inboedelverzekering. Verlengingsberichten zijn het document dat in huis het vaakst maar één keer wordt bekeken: ze komen binnen als er niets aan de hand is, vragen om geen actie, en bepalen stilletjes je prijs voor het komende jaar. De hele waarde van het document zit in ongeveer vier cijfers, en in het feit dat het aankomt terwijl je nog tijd hebt om iets te doen.
De vier cijfers
| Cijfer | Op het voorbeeld | Wat je ermee doet |
|---|---|---|
| Verlengingsdatum | 01 okt 2026 | Alles moet vóór deze dag gebeuren |
| Nieuwe premie vs oude | 468 tegenover 412, +13,6% | Vraag één concurrerende offerte aan; dat bepaalt of de stijging redelijk is |
| Verzekerd bedrag | 45.000 | Loop door het huis en check of het nog dekt wat je bezit |
| Eigen risico | 150 per claim | Bepaal of een hoger eigen risico voor een lagere premie bij je past |
De rest van het bericht is naslag: het polisnummer (de sleutel voor elk gesprek met de verzekeraar), de betaalmethode (die je vertelt of hij vanzelf verlengt) en de lijst met bijgesloten documenten.
De valkuil van automatische verlenging
De meeste polissen verlengen automatisch als je niets doet. Dat is handig als je het vergeet, en een kostenpost als je nooit vergelijkt. Verzekeraars in het Verenigd Koninkrijk moeten tegenwoordig de premie van vorig jaar naast de nieuwe tonen op het bericht, juist omdat het verschil tussen prijzen voor nieuwe klanten en verlengingsprijzen zo groot was; het voorbeeld toont ze naast elkaar. Waar je ook woont, het bericht is het ene moment per jaar dat de vergelijking goedkoop is. Vraag twee weken voor de verlengingsdatum één andere offerte aan. Ofwel je stapt over, ofwel je belt en vraagt de verzekeraar om hem te matchen, ofwel je komt erachter dat de prijs redelijk is. Alle drie zijn beter dan betalen zonder het te weten.
De controle die niemand doet: het verzekerde bedrag
De premie krijgt aandacht omdat het nu geld is dat weggaat. Het verzekerde bedrag is geld dat later misschien niet aankomt. Inboedelbedragen worden vaak vastgesteld bij het afsluiten van de polis en daarna nooit meer aangepast. Heb je sindsdien een laptop, een fiets, een camera gekocht of een thuiskantoor ingericht, dan zit je er misschien boven, en veel polissen verlagen elke claim naar verhouding als je onderverzekerd bent. Het verlengingsbericht is de aanleiding om tien minuten met je telefoon door het huis te lopen. Foto's van waardevolle spullen, ergens veilig bewaard, zijn ook het bewijs dat een claim nodig heeft; de huishoudelijke documentinventaris heeft er een regel voor.
Wat je ernaast moet bewaren
- De polisvoorwaarden en het informatiedocument die bij de verlenging komen. Zij vormen de echte voorwaarden; het bericht is de samenvatting.
- Het overzicht van vorig jaar. Naast elkaar laten ze zien wat er, naast de prijs, is veranderd.
- De concurrerende offerte, ook als je die niet hebt aangenomen. De vergelijking van volgend jaar begint daarmee.
- Foto's en bonnen van waardevolle spullen, en alle correspondentie over wijzigingen (een alarm geïnstalleerd, een huurder, een nieuwe thuiswerkplek).
De vragen die dit document zal beantwoorden
- Wanneer wordt de verzekering verlengd, en wat gaat het kosten?
- Wat is het polisnummer?
- Voor hoeveel zijn we verzekerd, en wat is het eigen risico?
- Hebben we ze ooit verteld over het thuiskantoor?
De handmatige manier: fotografeer het bericht en de polisvoorwaarden, geef ze een naam met het jaar en de verzekeraar, en zet twee agendaherinneringen: twee weken voor de verlenging om te vergelijken, en de verlengingsdatum zelf. De documentvervaltracker geeft verzekeringen standaard 45 dagen aanlooptijd, precies om deze reden. De Paperlock-manier: fotografeer het bericht in de kluis; Paperlock leest de verlengingsdatum en de premie, archiveert hem bij vorige jaren, en herinnert je 30 en 7 dagen van tevoren. „Hoeveel hebben we vorig jaar voor de inboedelverzekering betaald?” wordt een vraag met een antwoord en een document erbij. De gids over verzekeringsdocumenten op je telefoon bewaren behandelt de bredere set: polissen, kaarten, claims.