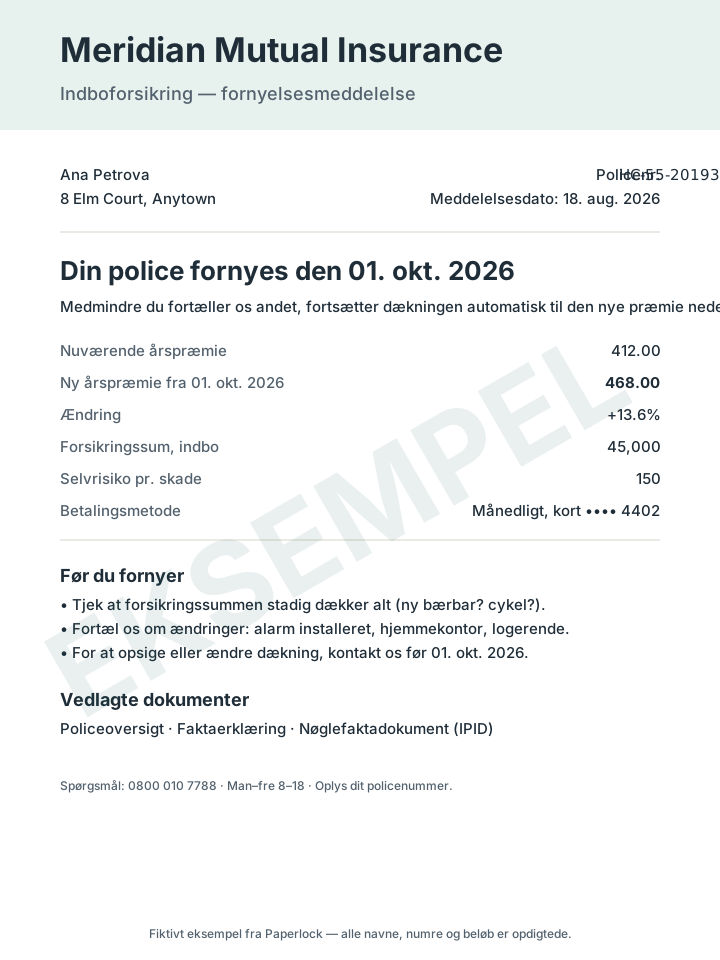
Eksemplet er en fornyelsesmeddelelse for en opdigtet indboforsikring. Fornyelsesmeddelelser er det dokument i huset, der læses én gang: de ankommer, når intet er galt, beder ikke om nogen handling, og fastsætter i al stilhed din pris for det næste år. Dokumentets samlede værdi ligger i omkring fire tal, og i det faktum at det ankommer, mens du stadig har tid til at gøre noget.
De fire tal
| Tal | På eksemplet | Hvad du skal gøre med det |
|---|---|---|
| Fornyelsesdato | 01 Oct 2026 | Alt skal ske før denne dag |
| Ny præmie vs. gammel | 468 vs. 412, +13,6 % | Skaf ét konkurrerende tilbud; det afgør om stigningen er rimelig |
| Forsikringssum | 45.000 | Gå rundt i hjemmet, og tjek at den stadig dækker det, du ejer |
| Selvrisiko | 150 per skade | Afgør om en højere selvrisiko mod en lavere præmie passer dig |
Resten af meddelelsen er reference: policenummeret (nøglen til enhver samtale med forsikringsselskabet), betalingsmetoden (som fortæller dig, om den fornyer sig selv), og listen over vedlagte dokumenter.
Autofornyelsesfælden
De fleste policer fornyer sig automatisk, hvis du ikke gør noget. Det er en fordel, når du glemmer det, og en omkostning, når du aldrig sammenligner. Forsikringsselskaber i Storbritannien skal nu vise sidste års præmie ved siden af den nye på meddelelsen, netop fordi forskellen mellem nykundepriser og fornyelsespriser var så stor; eksemplet viser de to side om side. Uanset hvor du bor, er meddelelsen det ene øjeblik om året, hvor sammenligningen er billig. To uger før fornyelsesdatoen skaf ét andet tilbud. Enten skifter du, eller også ringer du og beder forsikringsselskabet matche det, eller også lærer du, at prisen er rimelig. Alle tre er bedre end at betale uden at vide det.
Tjekket ingen laver: forsikringssummen
Præmien får opmærksomhed, fordi det er penge der forlader dig nu. Forsikringssummen er penge, der måske ikke kommer senere. Indbosummer fastsættes ofte, når policen starter, og rører man aldrig ved dem igen. Hvis du siden har købt en bærbar computer, en cykel, et kamera eller indrettet et hjemmekontor, kan du være over den, og mange policer reducerer enhver erstatning i forhold til, hvor underforsikret du er. Fornyelsesmeddelelsen er anledningen til at bruge ti minutter på at gå rundt med din telefon. Fotos af værdigenstande, gemt et sikkert sted, er også det bevis en skadesag har brug for; oversigten over husholdningsdokumenter har en linje til dem.
Hvad du skal gemme sammen med den
- Policeoversigten og nøglefaktadokumentet, der følger med fornyelsen. De er de faktiske vilkår; meddelelsen er resuméet.
- Sidste års oversigt. Side om side viser de, hvad der ændrede sig ud over prisen.
- Det konkurrerende tilbud, selv hvis du ikke tog det. Næste års sammenligning starter derfra.
- Fotos og kvitteringer for værdigenstande, og enhver korrespondance om ændringer (et alarmsystem installeret, en lejer, et nyt hjemmearbejde).
Spørgsmålene dette dokument vil svare på
- Hvornår fornyes forsikringen, og hvad kommer den til at koste?
- Hvad er policenummeret?
- Hvor meget er vi forsikret for, og hvad er selvrisikoen?
- Fortalte vi dem nogensinde om hjemmekontoret?
Den manuelle måde: fotografer meddelelsen og oversigten, navngiv dem efter år og forsikringsselskab, og sæt to kalenderpåmindelser: to uger før fornyelsen for at sammenligne, og selve fornyelsesdatoen. Værktøjet til at spore dokumentudløb giver forsikringer en standardfrist på 45 dage netop af denne grund. Paperlock- måden: fotografer meddelelsen ind i hvælvet; den læser fornyelsesdatoen og præmien, arkiverer den sammen med tidligere år, og minder dig om det 30 og 7 dage før. „Hvor meget betalte vi for indboforsikring sidste år?“ bliver et spørgsmål med et svar og et vedhæftet dokument. Guiden om opbevaring af forsikringsdokumenter på din telefon dækker den bredere samling: policer, kort, skadesager.