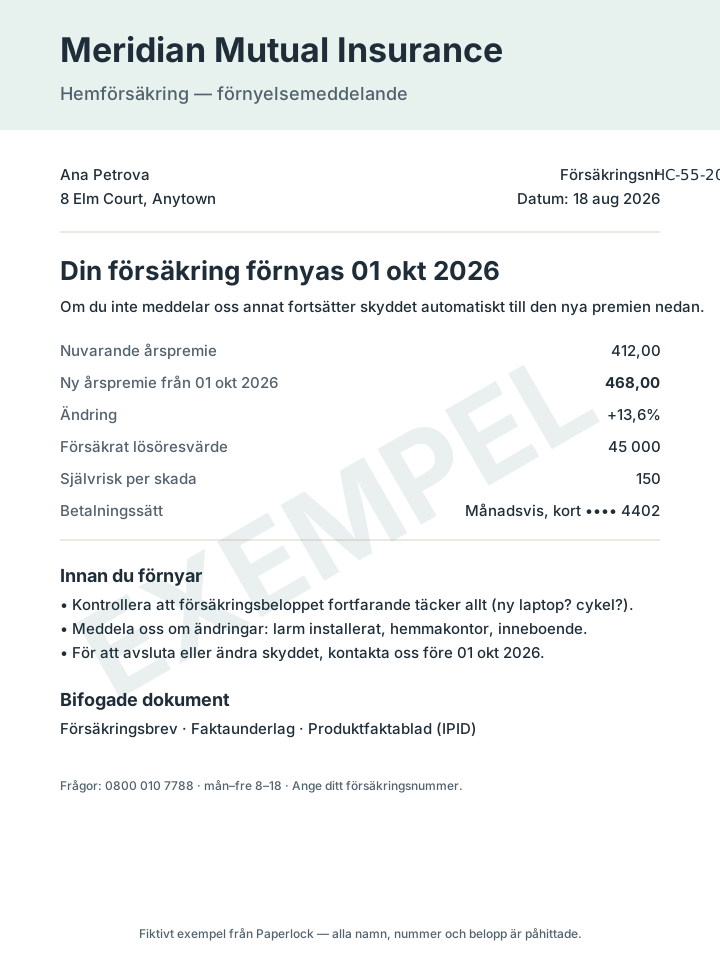
Exemplet är ett förnyelsebesked för en fiktiv hemförsäkring. Förnyelsebesked är hushållets mest lästa-en-gång-dokument: de kommer när inget är fel, kräver ingen åtgärd, och sätter tyst ditt pris för nästa år. Hela dokumentets värde ligger i ungefär fyra siffror, och i det faktum att det kommer medan du fortfarande har tid att göra något.
De fyra siffrorna
| Siffra | På exemplet | Vad du ska göra med den |
|---|---|---|
| Förnyelsedatum | 01 okt 2026 | Allt måste ske innan denna dag |
| Ny premie mot gammal | 468 mot 412, +13,6 % | Skaffa en konkurrerande offert; det avgör om höjningen är rimlig |
| Försäkringsbelopp | 45 000 | Gå runt i hemmet och kontrollera att det fortfarande täcker det du äger |
| Självrisk | 150 per skadeanmälan | Avgör om en högre självrisk mot en lägre premie passar dig |
Resten av beskedet är referens: försäkringsnumret (nyckeln till varje samtal med försäkringsbolaget), betalningssättet (som talar om för dig om den förnyas av sig själv), och listan över bifogade dokument.
Fällan med automatisk förnyelse
De flesta försäkringar förnyas automatiskt om du inte gör något. Det är en fördel när du glömmer, och en kostnad när du aldrig jämför. Försäkringsbolag i Storbritannien måste numera visa förra årets premie bredvid den nya på beskedet, just för att gapet mellan nykundspriser och förnyelsepriser var så stort; exemplet visar de två sida vid sida. Var du än bor är beskedet det enda tillfället per år då jämförelsen är billig. Två veckor före förnyelsedatumet, skaffa en annan offert. Antingen byter du, eller så ringer du och ber försäkringsbolaget matcha den, eller så lär du dig att priset är rimligt. Alla tre är bättre än att betala utan att veta.
Kontrollen ingen gör: försäkringsbeloppet
Premien får uppmärksamhet eftersom det är pengar som lämnar dig nu. Försäkringsbeloppet är pengar som kanske inte kommer senare. Belopp för lösöre sätts ofta när försäkringen tecknas och rörs sedan aldrig. Om du sedan dess köpt en bärbar dator, en cykel, en kamera eller satt upp ett hemmakontor kan du ligga över gränsen, och många försäkringar minskar varje ersättning proportionellt mot hur underförsäkrad du är. Förnyelsebeskedet är påminnelsen att lägga tio minuter på att gå runt med telefonen. Foton av värdeföremål, sparade någonstans säkert, är också det bevis en skadeanmälan behöver; hushållets dokumentinventering har en rad för dem.
Vad du bör spara tillsammans med det
- Försäkringsbrevet och sammanfattningen av villkoren som följer med förnyelsen. De är de faktiska villkoren; beskedet är sammanfattningen.
- Förra årets försäkringsbrev. Sida vid sida visar de vad som ändrats förutom priset.
- Den konkurrerande offerten, även om du inte antog den. Nästa års jämförelse utgår från den.
- Foton och kvitton för värdeföremål, och all korrespondens om förändringar (ett larm som monterats, en inneboende, ett nytt jobb hemifrån).
Frågorna det här dokumentet kommer att svara på
- När förnyas försäkringen, och vad kommer den att kosta?
- Vad är försäkringsnumret?
- Hur mycket är vi försäkrade för, och vad är självrisken?
- Talade vi någonsin om för dem om hemmakontoret?
Det manuella sättet: fotografera beskedet och försäkringsbrevet, namnge dem efter år och försäkringsbolag, och ställ in två kalenderpåminnelser: två veckor före förnyelsen för att jämföra, och själva förnyelsedatumet. Verktyget för dokumentbevakning ger försäkringar 45 dagars förvarning som standard av just den anledningen. Paperlock-sättet: fotografera beskedet in i valvet; det läser förnyelsedatumet och premien, arkiverar det tillsammans med tidigare år, och påminner dig 30 och 7 dagar innan. ”Hur mycket betalade vi för hemförsäkringen förra året?” blir en fråga med ett svar och ett bifogat dokument. Guiden om att spara försäkringsdokument på din telefon går igenom den bredare uppsättningen: försäkringar, kort, skadeanmälningar.