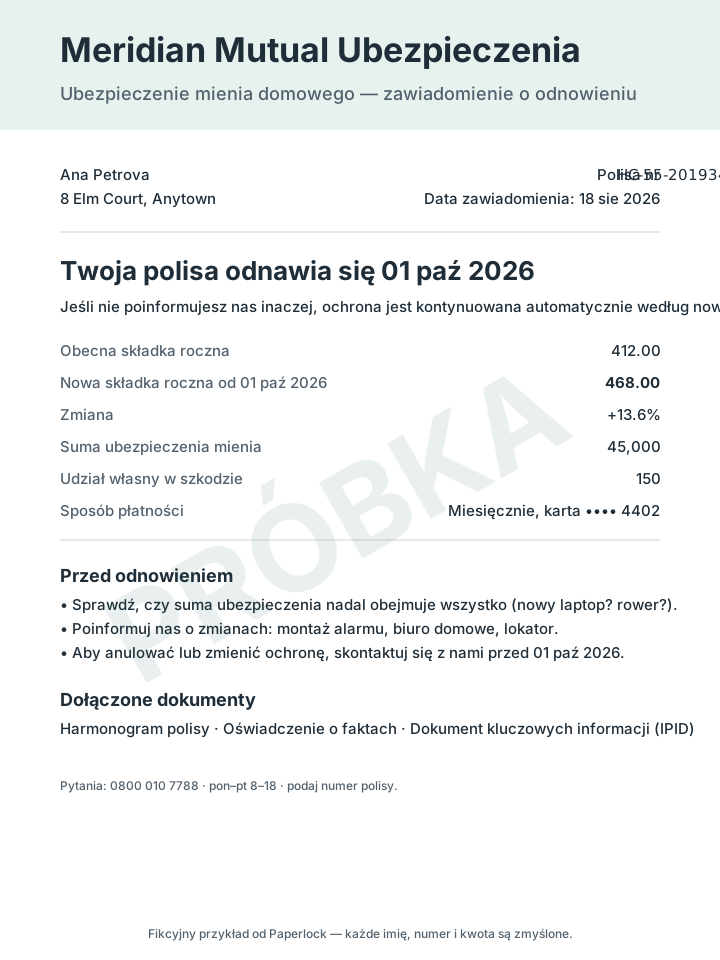
Przykład to zawiadomienie o odnowieniu fikcyjnej polisy ubezpieczenia wyposażenia domu. Zawiadomienia o odnowieniu to dokument najczęściej czytany dokładnie raz w domu: przychodzą, gdy nic złego się nie dzieje, nie wymagają żadnej reakcji i po cichu ustalają twoją cenę na kolejny rok. Cała wartość tego dokumentu tkwi w mniej więcej czterech liczbach oraz w tym, że przychodzi, gdy masz jeszcze czas coś zrobić.
Cztery liczby
| Liczba | Na przykładzie | Co z nią zrobić |
|---|---|---|
| Data odnowienia | 01 paź 2026 | Wszystko musi się zdarzyć przed tym dniem |
| Nowa składka a stara | 468 wobec 412, +13,6% | Zdobądź jedną konkurencyjną ofertę; to ona decyduje, czy podwyżka jest uczciwa |
| Suma ubezpieczenia | 45 000 | Przejdź się po domu i sprawdź, czy nadal pokrywa to, co posiadasz |
| Udział własny | 150 na szkodę | Zdecyduj, czy wyższy udział własny za niższą składkę ci odpowiada |
Reszta zawiadomienia to informacje pomocnicze: numer polisy (klucz do każdej rozmowy z ubezpieczycielem), sposób płatności (który mówi, czy polisa przedłuży się sama) i lista załączonych dokumentów.
Pułapka automatycznego przedłużenia
Większość polis odnawia się automatycznie, jeśli nic nie zrobisz. To zaleta, gdy zapomnisz, i koszt, gdy nigdy nie porównujesz ofert. Ubezpieczyciele w Wielkiej Brytanii muszą teraz pokazywać na zawiadomieniu zeszłoroczną składkę obok nowej, właśnie dlatego, że różnica między ceną dla nowych klientów a ceną odnowienia bywała ogromna; przykład pokazuje obie kwoty obok siebie. Bez względu na to, gdzie mieszkasz, zawiadomienie to jedyny moment w roku, kiedy porównanie kosztuje mało wysiłku. Dwa tygodnie przed datą odnowienia zdobądź jedną inną ofertę. Albo zmienisz ubezpieczyciela, albo zadzwonisz i poprosisz swojego o dopasowanie ceny, albo dowiesz się, że cena jest uczciwa. Wszystkie trzy opcje są lepsze niż płacenie bez wiedzy.
Kontrola, której nikt nie robi: suma ubezpieczenia
Składka przyciąga uwagę, bo to pieniądze wychodzące teraz. Suma ubezpieczenia to pieniądze, które mogą nie nadejść później. Sumy dla wyposażenia domu są często ustalane przy zawarciu polisy i potem nigdy nietknięte. Jeśli od tego czasu kupiłeś laptopa, rower, aparat albo urządziłeś domowe biuro, możesz przekroczyć tę sumę, a wiele polis proporcjonalnie zmniejsza każde odszkodowanie w zależności od stopnia niedoubezpieczenia. Zawiadomienie o odnowieniu to dobry moment, by poświęcić dziesięć minut na obejście domu z telefonem w ręku. Zdjęcia cennych przedmiotów, zapisane w bezpiecznym miejscu, są też dowodem potrzebnym przy odszkodowaniu; spis dokumentów domowych ma na nie osobną pozycję.
Co zachować razem z zawiadomieniem
- Warunki polisy i dokument z kluczowymi informacjami, które przychodzą razem z zawiadomieniem. To one są rzeczywistymi warunkami; zawiadomienie to tylko podsumowanie.
- Zeszłoroczne warunki polisy. Obok siebie pokazują, co zmieniło się poza ceną.
- Konkurencyjną ofertę, nawet jeśli z niej nie skorzystałeś. Od niej zacznie się porównanie w przyszłym roku.
- Zdjęcia i paragony cennych przedmiotów oraz wszelką korespondencję o zmianach (zamontowany alarm, lokator, nowa praca z domu).
Pytania, na które ten dokument odpowie
- Kiedy odnawia się ubezpieczenie i ile będzie kosztować?
- Jaki jest numer polisy?
- Na jaką kwotę jesteśmy ubezpieczeni i jaki jest udział własny?
- Czy w ogóle informowaliśmy ich o domowym biurze?
Sposób ręczny: sfotografuj zawiadomienie i warunki polisy, nazwij je rokiem i nazwą ubezpieczyciela, i ustaw dwa przypomnienia w kalendarzu: dwa tygodnie przed odnowieniem na porównanie ofert oraz samą datę odnowienia. Tracker terminów ważności dokumentów daje ubezpieczeniom domyślnie 45 dni wyprzedzenia właśnie z tego powodu. Sposób z Paperlock: sfotografuj zawiadomienie do sejfu; aplikacja odczytuje datę odnowienia i składkę, archiwizuje je razem z poprzednimi latami i przypomina 30 i 7 dni wcześniej. „Ile płaciliśmy za ubezpieczenie wyposażenia domu w zeszłym roku?” staje się pytaniem z odpowiedzią i załączonym dokumentem. Poradnik o przechowywaniu dokumentów ubezpieczeniowych w telefonie obejmuje szerszy zestaw: polisy, karty, zgłoszenia szkód.