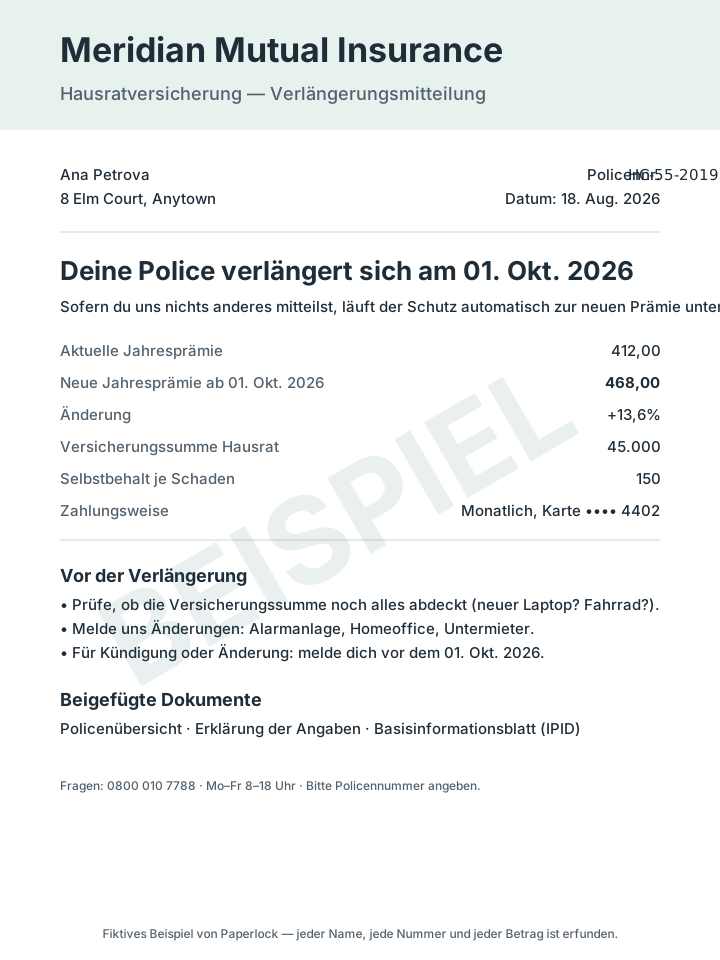
Das Beispiel ist ein Erneuerungsschreiben für eine fiktive Hausratpolice. Erneuerungsschreiben sind das Dokument im Haus, das am häufigsten nur einmal gelesen wird: Sie kommen, wenn nichts schiefgelaufen ist, verlangen keine Handlung und legen still deinen Preis fürs nächste Jahr fest. Der ganze Wert des Dokuments steckt in etwa vier Zahlen – und in der Tatsache, dass es ankommt, solange du noch Zeit hast, etwas zu tun.
Die vier Zahlen
| Zahl | Auf dem Beispiel | Was du damit tun solltest |
|---|---|---|
| Verlängerungsdatum | 01 Oct 2026 | Alles muss vor diesem Tag passieren |
| Neue Prämie im Vergleich zur alten | 468 vs 412, +13.6% | Hol ein Konkurrenzangebot ein; das entscheidet, ob die Erhöhung fair ist |
| Versicherungssumme | 45,000 | Geh durchs Haus und prüfe, ob sie noch deckt, was du besitzt |
| Selbstbeteiligung | 150 per claim | Entscheide, ob eine höhere Selbstbeteiligung für eine niedrigere Prämie zu dir passt |
Der Rest des Schreibens dient als Nachschlagewerk: die Policennummer (der Schlüssel für jedes Gespräch mit dem Versicherer), die Zahlungsart (die dir sagt, ob sie sich von selbst verlängert) und die Liste der beigefügten Unterlagen.
Die Falle der automatischen Verlängerung
Die meisten Policen verlängern sich automatisch, wenn du nichts tust. Das ist praktisch, wenn du es vergisst, und teuer, wenn du nie vergleichst. Versicherer im Vereinigten Königreich müssen mittlerweile die Prämie des Vorjahrs neben der neuen auf dem Schreiben anzeigen, gerade weil die Lücke zwischen Neukunden- und Verlängerungspreis so groß war; das Beispiel zeigt beide nebeneinander. Wo auch immer du wohnst – das Schreiben ist der eine Moment im Jahr, in dem der Vergleich günstig ist. Hol dir zwei Wochen vor dem Verlängerungsdatum ein weiteres Angebot ein. Entweder du wechselst, oder du rufst an und bittest den Versicherer, es zu matchen, oder du erfährst, dass der Preis fair ist. Alle drei sind besser, als ungeprüft zu zahlen.
Die Prüfung, die niemand macht: die Versicherungssumme
Die Prämie bekommt Aufmerksamkeit, weil sie jetzt Geld kostet. Die Versicherungssumme ist Geld, das später vielleicht nicht ankommt. Hausrat- Versicherungssummen werden oft beim Abschluss der Police festgelegt und nie wieder angefasst. Hast du seitdem einen Laptop, ein Fahrrad, eine Kamera gekauft oder ein Homeoffice eingerichtet, liegst du vielleicht darüber, und viele Policen kürzen jeden Schaden anteilig, je nachdem, wie unterversichert du bist. Das Erneuerungsschreiben ist der Anstoß, zehn Minuten mit dem Handy durch die Wohnung zu gehen. Fotos von Wertgegenständen, sicher gespeichert, sind außerdem der Nachweis, den ein Schaden braucht; das Haushaltsdokumenten-Inventar hat dafür eine eigene Zeile.
Was du zusätzlich aufbewahren solltest
- Den Versicherungsschein und das Produktinformationsblatt, die mit der Verlängerung kommen. Sie enthalten die tatsächlichen Bedingungen; das Schreiben ist nur die Zusammenfassung.
- Den Schein vom Vorjahr. Nebeneinander zeigen sie, was sich außer dem Preis geändert hat.
- Das Konkurrenzangebot, auch wenn du es nicht angenommen hast. Der Vergleich fürs nächste Jahr startet damit.
- Fotos und Belege für Wertgegenstände sowie jeden Schriftverkehr über Änderungen (eine eingebaute Alarmanlage, ein Untermieter, ein neuer Job von zu Hause aus).
Die Fragen, die dieses Dokument beantwortet
- Wann verlängert sich die Versicherung, und was wird sie kosten?
- Wie lautet die Policennummer?
- Wie hoch ist die Versicherungssumme, und wie hoch die Selbstbeteiligung?
- Haben wir ihnen je vom Homeoffice erzählt?
Der manuelle Weg: Fotografiere Schreiben und Versicherungsschein, benenne sie nach Jahr und Versicherer, und stelle zwei Kalendererinnerungen: zwei Wochen vor der Verlängerung zum Vergleichen, und den Verlängerungstag selbst. Der Dokumenten-Fristenplaner gibt Versicherungen dafür standardmäßig 45 Tage Vorlauf. Der Paperlock-Weg: Fotografiere das Schreiben in den Tresor; er liest Verlängerungsdatum und Prämie, legt es zu den Vorjahren ab und erinnert dich 30 und 7 Tage vorher. „Wie viel haben wir letztes Jahr für die Hausratversicherung bezahlt?“ wird zu einer Frage mit Antwort und angehängtem Dokument. Der Leitfaden zum Aufbewahren von Versicherungsunterlagen auf dem Handy deckt das größere Ganze ab: Policen, Karten, Schadensfälle.