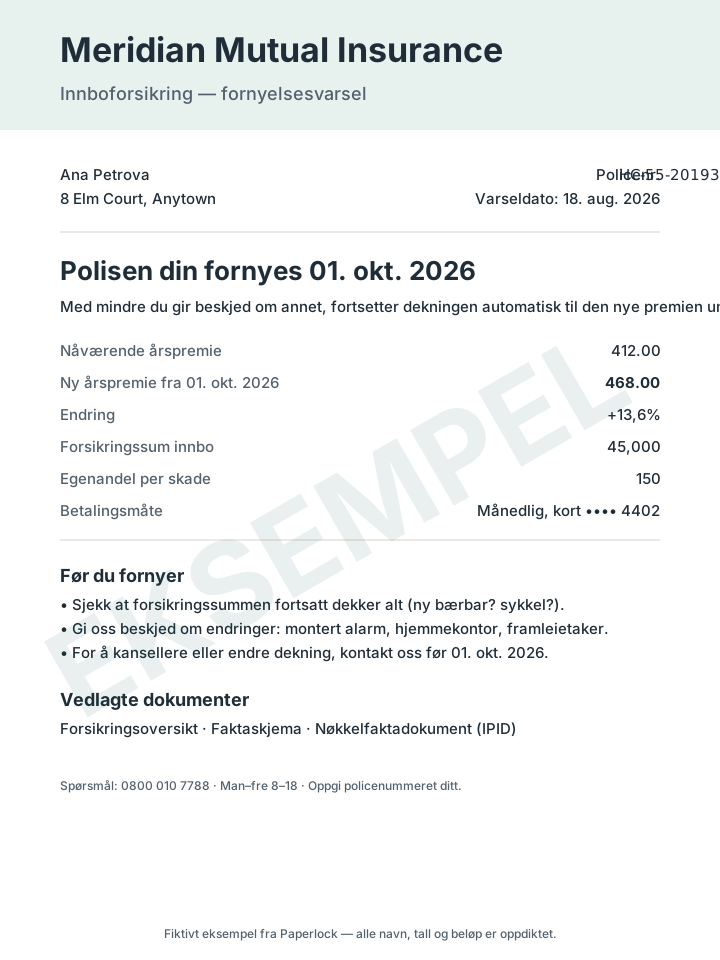
Eksempelet er et fornyelsesvarsel for en oppdiktet innboforsikring. Fornyelsesvarsler er husets mest «lest-én-gang»-dokument: de kommer når ingenting er galt, ber ikke om noen handling, og setter i det stille prisen din for det neste året. Hele verdien av dokumentet ligger i rundt fire tall, og i det faktum at det kommer mens du fortsatt har tid til å gjøre noe.
De fire tallene
| Tall | På eksempelet | Hva du bør gjøre med det |
|---|---|---|
| Fornyelsesdato | 1. okt. 2026 | Alt må skje før denne dagen |
| Ny premie mot gammel | 468 mot 412, +13,6 % | Innhent ett konkurrerende tilbud; det avgjør om økningen er rimelig |
| Forsikringssum | 45 000 | Gå gjennom hjemmet og sjekk at den fortsatt dekker det du eier |
| Egenandel | 150 per skade | Avgjør om en høyere egenandel mot en lavere premie passer deg |
Resten av varselet er referanse: forsikringsnummeret (nøkkelen til enhver samtale med forsikringsselskapet), betalingsmåten (som forteller deg om den fornyes av seg selv), og listen over vedlagte dokumenter.
Fellen med automatisk fornyelse
De fleste forsikringer fornyes automatisk hvis du ikke gjør noe. Det er en fordel når du glemmer, og en kostnad når du aldri sammenligner. Forsikrings- selskaper i Storbritannia må nå vise fjorårets premie ved siden av den nye på varselet, nettopp fordi gapet mellom nykundepriser og fornyelsespriser var så stort; eksempelet viser de to side om side. Uansett hvor du bor, er varselet det ene øyeblikket i året sammenligningen er billig. To uker før fornyelsesdatoen, innhent ett annet tilbud. Enten bytter du, eller du ringer og ber forsikringsselskapet matche det, eller du finner ut at prisen er rimelig. Alle tre alternativene er bedre enn å betale uten å vite.
Sjekken ingen gjør: forsikringssummen
Premien får oppmerksomhet fordi det er penger som forsvinner nå. Forsikringssummen er penger som kanskje ikke kommer senere. Innbosummer settes ofte når forsikringen starter og røres aldri igjen. Hvis du siden har kjøpt en bærbar PC, en sykkel, et kamera eller satt opp et hjemmekontor, kan du ha havnet over den, og mange forsikringer reduserer hver erstatning forholdsmessig ut fra hvor underforsikret du er. Fornyelsesvarselet er påminnelsen om å bruke ti minutter på å gå rundt med telefonen din. Bilder av verdisaker, lagret et trygt sted, er også beviset en skademelding trenger; husholdningens dokumentoversikt har en linje for dem.
Hva du bør ta vare på sammen med det
- Forsikringsbeviset og nøkkelinformasjonsdokumentet som følger med fornyelsen. De er de faktiske vilkårene; varselet er sammendraget.
- Fjorårets bevis. Side om side viser de hva som endret seg utenom prisen.
- Det konkurrerende tilbudet, selv om du ikke valgte det. Neste års sammenligning starter derfra.
- Bilder og kvitteringer for verdisaker, og all korrespondanse om endringer (et montert alarmanlegg, en leieboer, en ny jobb hjemmefra).
Spørsmålene dette dokumentet vil svare på
- Når fornyes forsikringen, og hva vil den koste?
- Hva er forsikringsnummeret?
- Hvor mye er vi forsikret for, og hva er egenandelen?
- Fortalte vi dem noen gang om hjemmekontoret?
Den manuelle måten: fotografer varselet og beviset, gi dem navn etter år og forsikringsselskap, og sett to kalenderpåminnelser: to uker før fornyelse for å sammenligne, og selve fornyelsesdatoen. Verktøyet for å spore utløpsdatoer for dokumenter gir forsikring en standard varslingstid på 45 dager av nettopp denne grunnen. Paperlock-måten: fotografer varselet inn i hvelvet; det leser fornyelsesdatoen og premien, arkiverer det sammen med tidligere år, og minner deg på 30 og 7 dager før. «Hvor mye betalte vi for innboforsikring i fjor?» blir et spørsmål med et svar og et dokument vedlagt. Guiden om å lagre forsikringsdokumenter på telefonen din tar for seg hele settet: forsikringer, kort, skademeldinger.