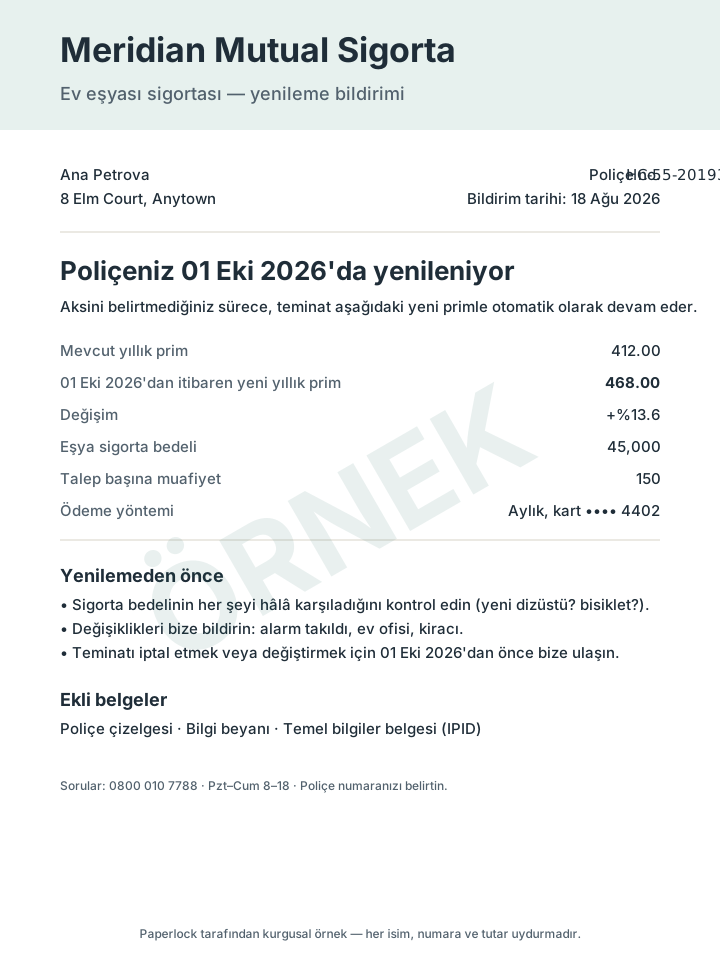
Örnek, kurgusal bir ev eşyaları poliçesi için bir yenileme bildirimidir. Yenileme bildirimleri evdeki en çok “bir kez okunan” belgedir: hiçbir sorun yokken gelirler, hiçbir işlem istemezler ve sessizce gelecek yılki fiyatınızı belirlerler. Belgenin tüm değeri yaklaşık dört rakamda ve hâlâ bir şey yapacak vaktiniz varken gelmiş olmasında yatar.
Dört rakam
| Rakam | Örnekte | Ne yapılmalı |
|---|---|---|
| Yenileme tarihi | 01 Eki 2026 | Her şey bu günden önce olmalı |
| Yeni prime karşı eski | 468'e karşı 412, +%13,6 | Rakip bir teklif alın; artışın adil olup olmadığına bu karar verir |
| Sigortalı tutar | 45.000 | Evi dolaşın ve hâlâ sahip olduklarınızı kapsayıp kapsamadığını kontrol edin |
| Muafiyet | Talep başına 150 | Daha düşük bir prim için daha yüksek bir muafiyetin size uyup uymadığına karar verin |
Bildirimin geri kalanı referans niteliğindedir: poliçe numarası (sigortacıyla her görüşmenin anahtarı), ödeme yöntemi (kendiliğinden yenilenip yenilenmeyeceğini gösterir) ve ekli belgelerin listesi.
Otomatik yenilenme tuzağı
Çoğu poliçe, siz bir şey yapmazsanız kendiliğinden yenilenir. Unuttuğunuzda bu bir avantajdır; hiç karşılaştırmadığınızda ise bir maliyettir. Birleşik Krallık'taki sigortacılar artık geçen yılın primini bildirimde yenisinin yanında göstermek zorunda, tam olarak yeni müşteri fiyatlandırmasıyla yenileme fiyatlandırması arasındaki fark bu kadar büyük olduğu için; örnek ikisini yan yana gösteriyor. Nerede yaşarsanız yaşayın, karşılaştırmanın ucuza mal olduğu yılın tek anı bu bildirimdir. Yenileme tarihinden iki hafta önce başka bir teklif alın. Ya değiştirirsiniz, ya arayıp sigortacıdan bu teklife eşleşmesini istersiniz, ya da fiyatın adil olduğunu öğrenirsiniz. Üçü de bilmeden ödemekten daha iyidir.
Kimsenin yapmadığı kontrol: sigortalı tutar
Prim dikkat çeker çünkü şu anda çıkan paradır. Sigortalı tutar ise ileride gelmeyebilecek paradır. Eşya tutarları genellikle poliçe başladığında belirlenir ve bir daha dokunulmaz. O günden beri bir dizüstü bilgisayar, bir bisiklet, bir kamera aldıysanız veya bir ev ofisi kurduysanız bu tutarın üzerine çıkmış olabilirsiniz ve birçok poliçe, ne kadar yetersiz sigortalı olduğunuzla orantılı olarak her talebi azaltır. Yenileme bildirimi, telefonunuzla evi dolaşarak on dakika geçirmeniz için bir hatırlatmadır. Değerli eşyaların güvenli bir yerde saklanan fotoğrafları da bir talep için gereken kanıttır; ev belgeleri envanteri bunlar için bir satır içerir.
Yanında ne saklamalısınız
- Yenilemeyle gelen poliçe programı ve önemli bilgiler belgesi. Gerçek koşullar bunlardadır; bildirim ise özettir.
- Geçen yılın programı. Yan yana koyduğunuzda fiyat dışında neyin değiştiğini gösterirler.
- Rakip teklif, kabul etmediyseniz bile. Gelecek yılki karşılaştırma buradan başlar.
- Değerli eşyaların fotoğrafları ve fişleri ve değişikliklerle ilgili her türlü yazışma (takılan bir alarm, bir kiracı, evde yeni bir iş).
Bu belgenin yanıtlayacağı sorular
- Sigorta ne zaman yenileniyor ve maliyeti ne olacak?
- Poliçe numarası nedir?
- Ne kadara sigortalıyız ve muafiyet nedir?
- Ev ofisinden onlara hiç bahsettik mi?
El yordamıyla: bildirimi ve programı fotoğraflayın, yıl ve sigortacıya göre adlandırın ve iki takvim anımsatıcısı ayarlayın: karşılaştırma için yenilemeden iki hafta önce ve yenileme tarihinin kendisi. Belge geçerlilik takipçisi, tam olarak bu nedenle sigortaya varsayılan olarak 45 günlük bir süre tanır. Paperlock yöntemi: bildirimi kasaya fotoğraflayın; yenileme tarihini ve primi okur, önceki yıllarla birlikte dosyalar ve 30 ve 7 gün önce sizi uyarır. “Geçen yıl eşya sigortası için ne kadar ödedik?” sorusu, yanıtı ve eklenmiş bir belgesi olan bir soruya dönüşür. Sigorta belgelerini telefonunuzda saklama rehberi daha geniş kümeyi ele alır: poliçeler, kartlar, talepler.