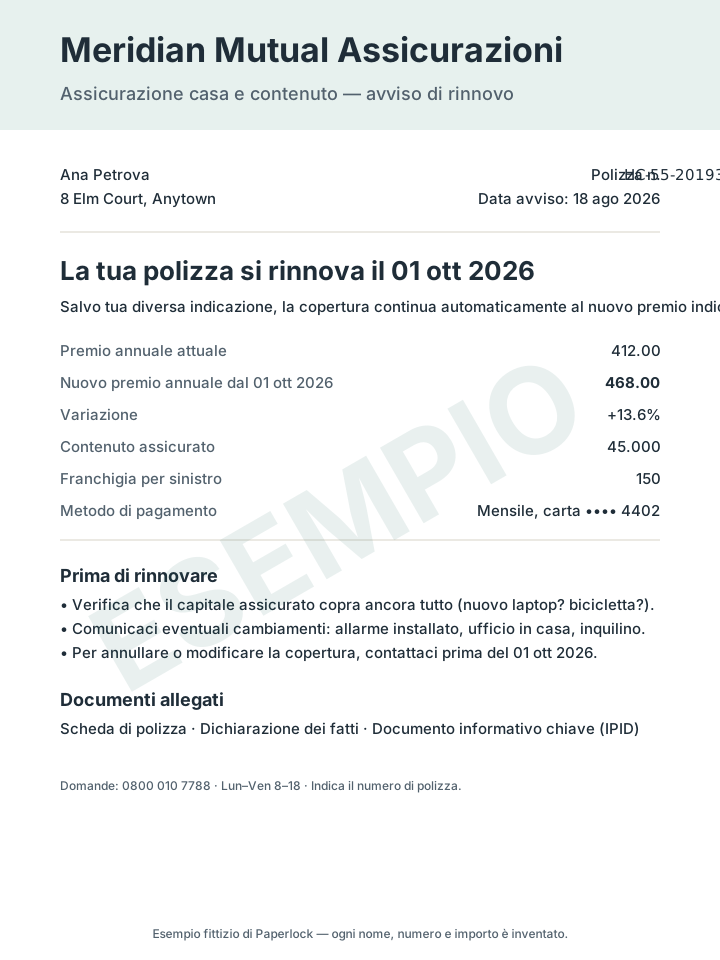
Il campione è un avviso di rinnovo per una polizza fittizia sul contenuto della casa. Gli avvisi di rinnovo sono il documento più letto-una-volta-sola della casa: arrivano quando non c'è niente che non va, non chiedono nessuna azione, e fissano in silenzio il tuo prezzo per l'anno successivo. Tutto il valore del documento sta in circa quattro numeri, e nel fatto che arriva mentre hai ancora tempo per fare qualcosa.
I quattro numeri
| Numero | Sul campione | Cosa farne |
|---|---|---|
| Data di rinnovo | 01 ott 2026 | Tutto deve succedere prima di questo giorno |
| Nuovo premio contro il vecchio | 468 contro 412, +13,6% | Ottieni un preventivo concorrente; decide se l'aumento è giusto |
| Somma assicurata | 45.000 | Fai un giro per casa e controlla che copra ancora quello che possiedi |
| Franchigia | 150 per sinistro | Decidi se una franchigia più alta con un premio più basso ti conviene |
Il resto dell'avviso è di riferimento: il numero di polizza (la chiave per ogni conversazione con l'assicurazione), il metodo di pagamento (che ti dice se si rinnoverà da solo), e l'elenco dei documenti allegati.
La trappola del rinnovo automatico
La maggior parte delle polizze si rinnova automaticamente se non fai nulla. È una comodità quando dimentichi, e un costo quando non confronti mai. Nel Regno Unito le assicurazioni ora devono mostrare il premio dell'anno scorso accanto a quello nuovo sull'avviso, proprio perché il divario tra i prezzi per i nuovi clienti e i prezzi di rinnovo era così ampio; il campione mostra i due affiancati. Ovunque tu viva, l'avviso è l'unico momento dell'anno in cui il confronto costa poco. Due settimane prima della data di rinnovo, procurati un altro preventivo. O cambi, o chiami e chiedi all'assicurazione di pareggiarlo, o scopri che il prezzo è giusto. Tutte e tre le opzioni sono meglio che pagare senza sapere.
Il controllo che nessuno fa: la somma assicurata
Il premio attira attenzione perché è denaro che esce adesso. La somma assicurata è denaro che potrebbe non arrivare più avanti. Le somme sul contenuto sono spesso fissate quando la polizza inizia e non vengono più toccate. Se da allora hai comprato un portatile, una bicicletta, una macchina fotografica o hai allestito un ufficio in casa, potresti aver superato il limite, e molte polizze riducono ogni risarcimento in proporzione a quanto sei sottoassicurato. L'avviso di rinnovo è lo spunto per passare dieci minuti a fare un giro con il telefono in mano. Le foto degli oggetti di valore, salvate in un posto sicuro, sono anche la prova che serve per un sinistro; l'inventario dei documenti di casa ha una riga apposta per loro.
Cosa conservare insieme
- Il fascicolo di polizza e il documento con le informazioni chiave che arrivano con il rinnovo. Sono le condizioni vere; l'avviso è il riassunto.
- Il fascicolo dell'anno scorso. Messi a confronto, mostrano cos'altro è cambiato oltre al prezzo.
- Il preventivo concorrente, anche se non l'hai accettato. Il confronto dell'anno prossimo parte da lì.
- Foto e scontrini degli oggetti di valore, e qualsiasi corrispondenza su cambiamenti (un allarme installato, un inquilino, un nuovo lavoro da casa).
Le domande a cui questo documento risponderà
- Quando si rinnova l'assicurazione, e quanto costerà?
- Qual è il numero di polizza?
- Per quanto siamo assicurati, e qual è la franchigia?
- Abbiamo mai comunicato l'ufficio in casa?
Il metodo manuale: fotografa l'avviso e il fascicolo, dai loro un nome con l'anno e l'assicurazione, e imposta due promemoria in calendario: due settimane prima del rinnovo per confrontare, e la data di rinnovo stessa. Il tracciatore di scadenze documenti dà all'assicurazione un anticipo di 45 giorni di default, proprio per questo motivo. Il metodo Paperlock: fotografa l'avviso nel vault; legge la data di rinnovo e il premio, lo archivia con gli anni precedenti, e ti avvisa 30 e 7 giorni prima. «Quanto abbiamo pagato per l'assicurazione della casa l'anno scorso?» diventa una domanda con una risposta e un documento allegato. La guida su come conservare i documenti assicurativi sul telefono copre l'insieme più ampio: polizze, tessere, sinistri.